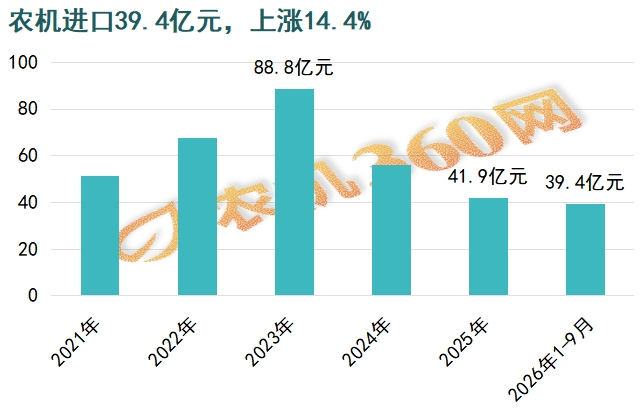
过去两年,农机进口一路收缩:2023年88.8亿元的进口额,到2025年只剩41.9亿元,接近腰斩。"国产替代"的叙事顺理成章。但今年1-9月份,进口额39.4亿元,同比不降反升14.4%。这轮回弹是什么原因?拆开数据看,答案和"国产替代逆转"关系不大,而是进口的"东西"变了。
一、五年进口走势:从88.8亿到41.9亿,再到反弹
先看五年的变化趋势:2021年进口51.2亿元,2022年67.8亿元,2023年冲到88.8亿元的历史高点,2024年骤降36.6%至56.3亿元,2025年再降25.6%至41.9亿元。
两年下来进口额砍掉一半多,最常见的解读是"国产替代全面胜利"。但2026年1-9月39.4亿元、同比上涨14.4%的反弹提醒我们:这个解读只讲对了一半。
二、反弹的品类:高端三类占了进口额的近一半
把2026年1-9月的农机进口额拆到品类,反弹的力量高度集中在:
棉花采摘机、180马力以上拖拉机、联合收割机这三类高端农机,1-9月份合计18.4亿元,占了农机进口总额的46.8%;而2021年这个占比只有22.4%。
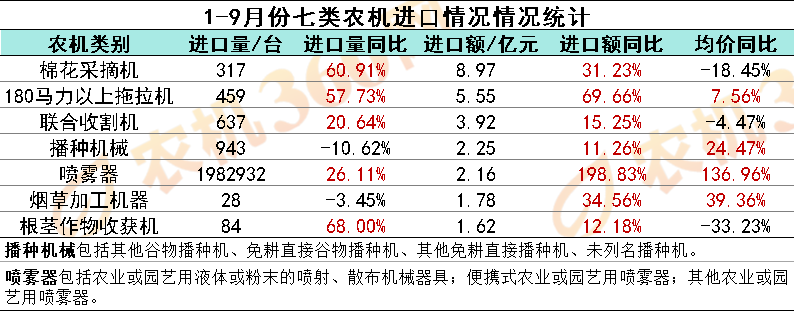
与此同时,零部件的进口金额下降19.3%,均价只有85元/件的零部件进口基本被国产供应链接管;蛋类分级机、家禽孵卵器、磨粉机等设备的进口额降幅都在50%以上。
所以进口的真实情况是:中低端农机领域,国产化替代基本完成;剩下的进口农机,越来越集中于极少数国产化尚未超越甚至突破的高端产品。进口在"瘦身",但瘦掉的是脂肪,留下的是骨头,还需啃下去。
三、谁在卖给我们:美德两国占65%
从来源国看,1-9月份农机进口前两位是美国(15.4亿元,占39%)和德国(10.4亿元,占26%),两国合计约65%。其余来源国家里,匈牙利、波兰、韩国等国的进口额增速虽快,但基数都不到1亿元。
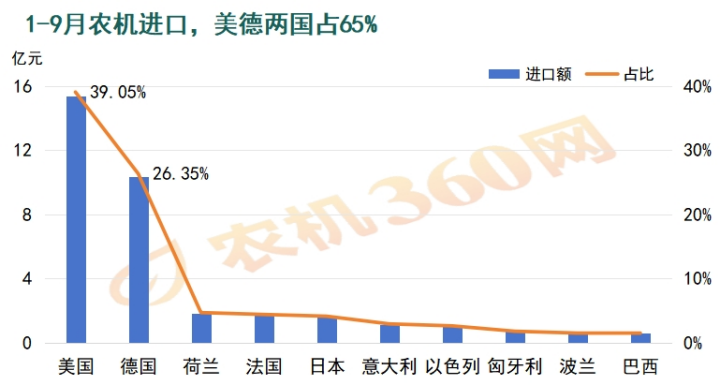 我国进口农机,目前高度集中于少数发达国家的少数高端品类,且以一般贸易这种贸易类型为主,说明这类进口是刚性的,短期内难以被替代,也最能反映国内农机高端市场的真实缺口。
进口数据反映了两个现实:其一,高端市场仍然由进口品牌定价,180马力以上、采棉机这些领域的国产替代还有硬仗要打;其二,中低端农机产品及零部件出口企业不必妄自菲薄——大家已经把进口对手挤出了牌桌。
数据来源:中国海关总署。文中均价=出口额/出口量,为混合均价,受产品结构影响,仅供参考。
第1页


 客服QQ
 企业邮箱
 服务热线


 农机帮APP
 农机360网
 一起干小程序
 易企上小程序
 易售宝小程序