2023年是农机市场高位运行下暗藏机遇的一年,2024年则出现了“量增、额平、补贴资金收缩”的剪刀差。两年连起来看,转型信号已经非常清楚。
2023年市场回顾:高位运行下的机遇
补贴消费规模
2023年补贴消费规模处于周期低位:农机补贴公示销量301.4万台、实现销售额842.6亿元、使用补贴资金171.5亿元,依然处于历史高位水平。市场具有以下三个特征:一是传统大宗动力与收获机械销售额依然集中,拖拉机、玉米收、水稻收、小麦收四类合计销售额457.6亿元,占全行业54.3%。二是区域差异明显,南方丘陵山区小型机具需求与北方大宗机型需求并存,南方的四川省农机公示销量33.8万台套,农机销售额只有13.9亿元;云南省公示销售22.7万台套,实现销售额22.8亿元;北方大农业生产区的新疆公示销售6.9万台,农机销售额就超过了60亿元;黑龙江省公示销售9.4万台,实现农业销售额58亿元,符合市场实际表现:南方丘陵山区对单价相对较低的小型机具需求较多,而北方对高单价的大型机具需求较多。三是智能化设备快速增加,植保无人机销量2.95万台、北斗终端11.84万台,合计占行业销量约4.9%。
补贴销量
从细分品类看,2023年补贴销量前五的品目为:微型耕耘机(56.7万台)、轮式拖拉机(25.1万台)、旋耕机(21.9万台)、碾米机(15.4万台)、田园管理机(15.2万台);销售额前五的品目为:拖拉机(259.7亿元)、玉米收获机(96.1亿元)、水稻收割机(60.1亿元)、小麦收割机(41.7亿元)、棉花收获机(38.3亿元)。销售额集中度显著高于销量集中度,反映出大宗品类对总销售额的“权重效应”——少数大品类贡献了大部分销售额,而大量小型机具主要贡献销量。
主要品类结构
轮式拖拉机:2023年销售额259.7亿元,居各品目之首,是行业销售额权重最高的单一品类;销量25.1万台。马力结构上,≤70马力段占比57.5%,70—100马力段占比9.8%,100—200马力段占比24.0%,200及以上马力段占了8.7%。中低马力机型虽仍是销量主力,但100马力及以上机型销量已达8.19万台,占比32.7%,行业继续保持马力段上延趋势。
谷物联合收割机:2023年小麦收割机(轮式谷物联合收割机)销量1.88万台、销售额41.7亿元,水稻收割机(履带式谷物联合收割机)销量4.02万台、销售额60.1亿元。小麦收割机10kg/s及以上喂入量机型销量7031台、占比37.5%;水稻收割机8kg/s及以上机型销量1.66万台、占比41.2%。高端机型已经具备一定规模,但占比尚未过半,结构升级空间清晰。
玉米收获机:2023年销量3.78万台、销售额96.1亿元,是仅次于拖拉机的第二大销售额品类。在这四类大宗农机品类中,玉米收获机行业是唯一一个还具有增量市场的行业,是玉米机收率继续提升的核心支撑品类。其销售额较水稻收、小麦收均显著领先,反映出玉米机收的机具价值高、机型大型化特征突出。
区域特征:核心市场分布
2023年区域市场呈现“北方大宗+南方小微”双线格局。
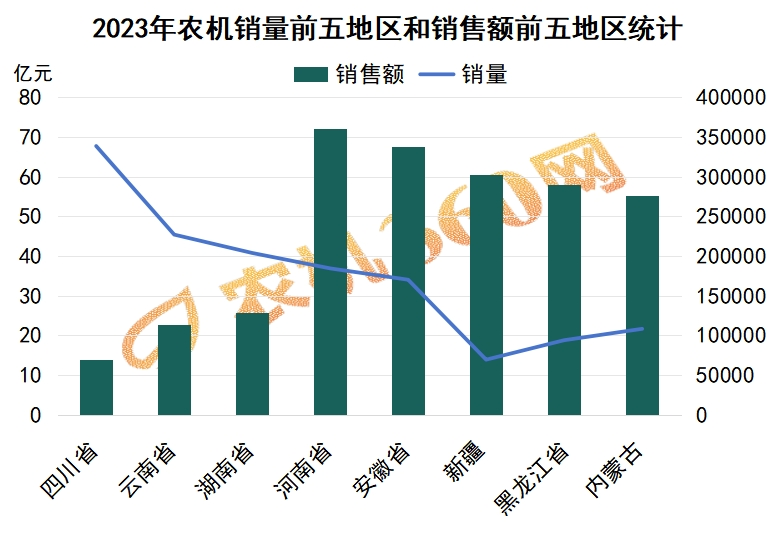
图1 2023年农机补贴销量与销售额前五地区统计
销售额维度:河南(72.1亿元)、安徽(67.5亿元)、新疆(60.6亿元)、黑龙江(58.0亿元)、内蒙古(55.3亿元)位列前五,山东、江苏、河北、吉林、湖北紧随其后。这一格局反映了大宗机型(拖拉机、收获机)的核心销售区域集中在黄淮海、东北、西北主粮产区。
销量维度:四川(33.8万台)、云南(22.7万台)、湖南(20.4万台)、河南(18.4万台)、安徽(17.0万台)位列前五,反映了销量大省的“小机型普及”特征——四川、云南以微耕机、田园管理机、碾米机等小型机具为主,销量大但单价低。四川省台均价格4188元,云南10053元,而新疆的台均价格是8.7万元,黑龙江省是6.18万元,区域间差异巨大。
市场特征:高位运营下的三个机遇
机遇一:大型化升级刚开始,渗透率仍低。200马力及以上拖拉机占比仅8.7%,10kg/s及以上轮式收割机占比仅37.5%,意味着“结构升级”还远未完成,对应的市场机会也最大。
机遇二:补贴资金使用效率的区域不均衡。部分省份2023年补贴资金使用量集中在传统机具,如山东省2023年70%的补贴资金集中在轮式拖拉机、玉米收获机与小麦收割机;黑龙江省61%的补贴资金集中在玉米收获机、轮式拖拉机与单粒播种机;甘肃省57%的补贴资金集中在轮式拖拉机、玉米收获机;四川省51%的补贴资金集中在微耕机、轮式拖拉机与水稻收。部分丘陵山区的整体机械化水平依然较低,平原地区主要农作物耕种收综合机械化率虽然较高,但部分环节的机械化水平还处于起步阶段,如华北与东北地区的粮食收获后处理环节。粮食烘干能力的严重不足,让这些地区一旦在收获季节遇到阴雨天气,就面临着较为严重的粮食损失。区域间机械化水平差距,以及区域内全程机械化的短板问题,为后续以“优机优补”为特征的结构性政策留下伏笔。
2024年市场特征:区域分化,转型信号已现
补贴消费规模“二连跌”——量增额平、补贴资金收缩
2024年补贴消费规模较2023年出现“量增、额平、补贴资金收缩”的剪刀差:销量311.7万台(+3.4%)、销售额855.7亿元(+1.6%)、补贴资金169.6亿元(-1.1%),补贴资金使用量延续上一年的回落态势。这一信号意味着,新一轮三年农机补贴政策调整对市场影响已初见端倪,农机市场结构调整势在必行。
值得注意的是,2024年综合均价2.75万元/台,较2023年的2.8万元/台下降1.8%,这一“暗降”反映出补贴标准的下调,使部分成熟农机具定价更具有市场化特征。
动力机械与收获机械维持主力地位
从分品类销售额看,2024年拖拉机销售额302.9亿元(+16.7%),增速领跑各品类;玉米收96.3亿元(+0.2%)、水稻收77.5亿元(+28.9%)、小麦收47.3亿元(+13.4%),三大收获机械同比均上行;植保无人机销售额21.2亿元(+26.4%)。
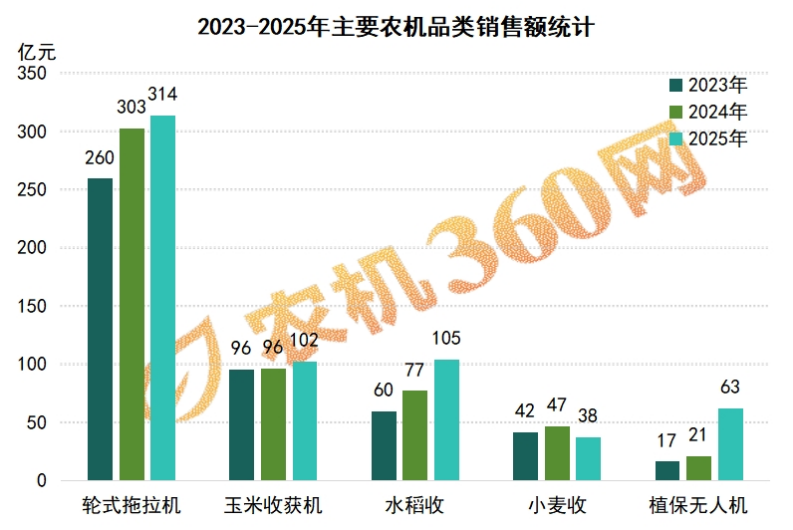 图2 2023—2025年主要品类销售额对比
动力机械与收获机械仍是市场“压舱石”。轮式拖拉机仍居单一品目销售额之首;谷物联合收割机、玉米收获机的需求刚性来自主粮机收率持续提升的硬约束,是政策端必须稳定保障的“基本盘”品类。
从全国总量往下看,区域分化是理解这两年的关键线索——北方大宗市场承压,南方丘陵山区和特色市场却在逆势上扬。
部分地区逆势上扬——区域分化加剧
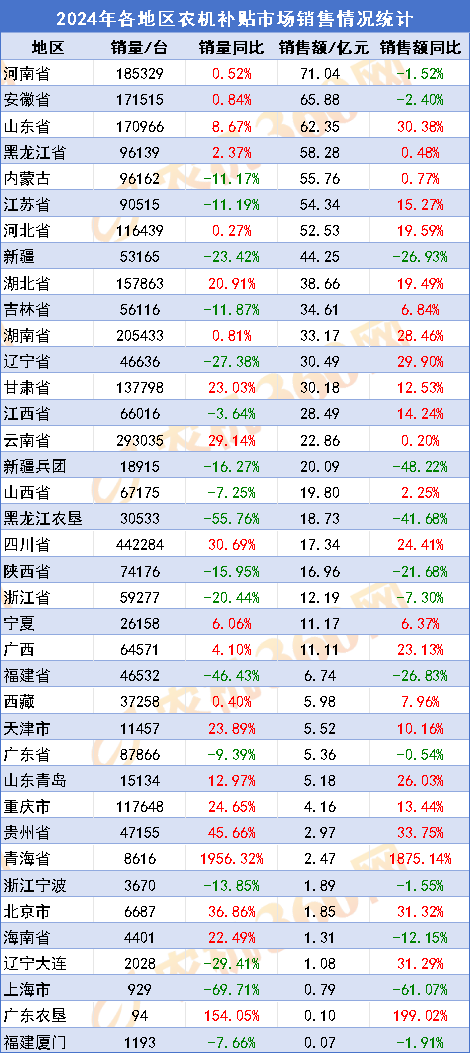
2024年区域市场分化加剧。东北、华北传统主市场承压:新疆销售额同比下降26.9%(从60.6亿元降至44.2亿元)、销量降低23.4%。吉林销量下降11.9%;黑龙江农垦总局销量同比下滑55.8%;黑龙江省销量微增2.4%。
南方特色市场与中部省份逆势上扬:山东销售额同比增加30.4%(从47.8亿元升至62.3亿元)、湖南增幅28.5%(25.8→33.2亿元)、四川增长24.4%(13.9→17.3亿元)、江苏上涨15.3%、甘肃增加12.5%、贵州销售额增长33.7%;云南销量同比增加29.3%、贵州销量增长45.7%。
区域分化的本质是农业产业结构与农机需求的错配:北方大宗粮食作物机械化已接近饱和、传统机型需求见顶;南方丘陵山区、特色经济作物(茶、果、蔬)机械化短板带来增量;中部省份在跨区作业、机收服务等环节持续渗透。
表1 2024年各地区农机补贴消费市场销售情况统计
2024年的“二连跌”信号和区域分化,为2025年“总量承压下的结构分化”埋下了伏笔。
下一篇我们聚焦2025年农机市场全景:大疆跃升、徐工快跑,农机头部企业格局加速重构;出口738.5亿创新高:农机企业的第二增长极在哪?
第1页


 客服QQ
 企业邮箱
 服务热线


 农机帮APP
 农机360网
 一起干小程序
 易企上小程序
 易售宝小程序