如果说前一篇讲的是2025年“谁冷谁热”,这一篇要看的是“往哪走”。大型化、高端化、智能化、绿色化,正在重新定义农机需求结构。
需求结构呈现“四化”特征
一、大型化:拖拉机大型化、收割机大型化并行加速
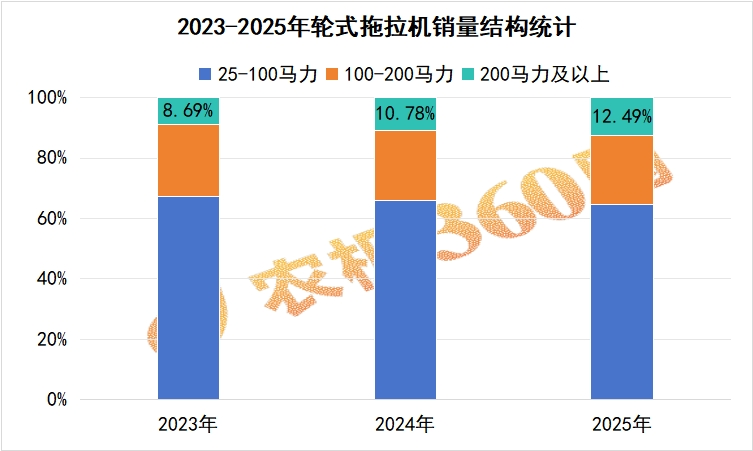 图1 2023—2026年轮式拖拉机马力结构变化
拖拉机大型化:200马力及以上拖拉机销量从2023年的2.18万台增至2024年的3.09万台(+41.9%)、2025年的3.55万台(+14.7%),占比从8.7%升至12.5%;100马力及以上机型占比由32.7%升至35.3%,大马力机型持续扩张。
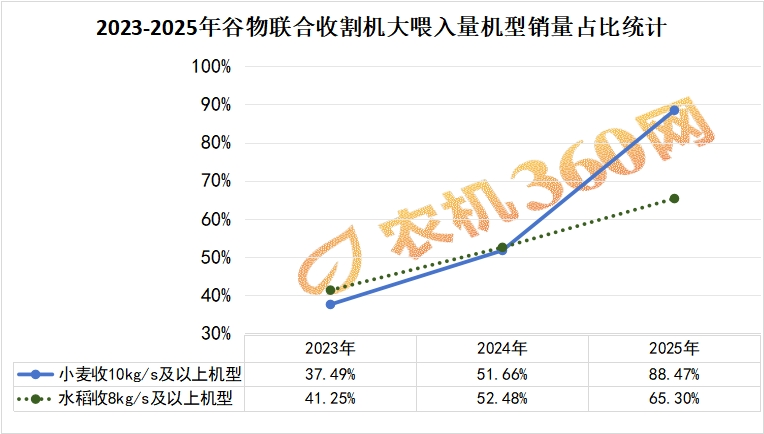
图2 谷物联合收割机大型化趋势分析
收割机大型化:轮式谷物联合收割机10kg/s及以上喂入量机型销量占比从2023年的37.5%跃升至2024年的51.7%、2025年的88.5%,三年时间完成“由少数到主流”的晋级;履带式谷物联合收割机8kg/s及以上机型占比从41.2%升至65.3%,其中10kg/s及以上机型销量从408台跃升至2644台(2025年)、增长5.5倍。
二、高端化:动力换向拖拉机市场爆发,动力换挡拖拉机进入快车道 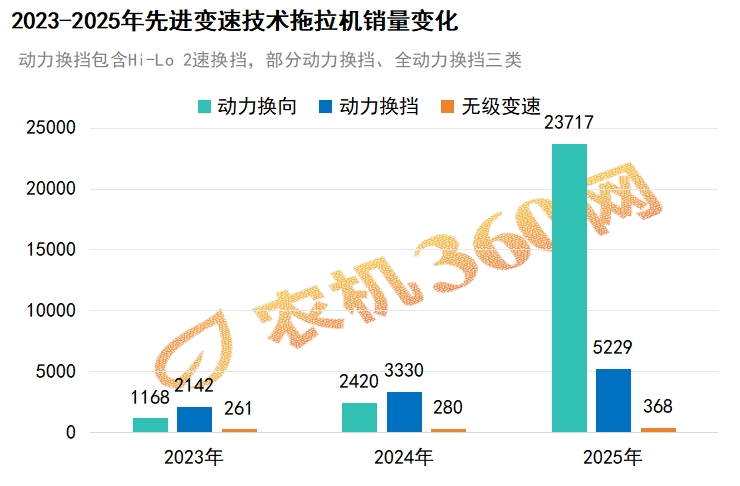
图3 2023—2025年动力换挡拖拉机销量统计
以动力换挡和CVT为代表的高端拖拉机已进入应用阶段:2025年,动力换向拖拉机销售了23717台,同比大涨了880%。动力换挡(含Hi-Lo 2速换挡、部分动力换挡和全动力换挡)实现销售5229台,同比增加了57%。无级变速拖拉机市场规模虽还较小,全年实现销售368台,但增幅也超过了31%,开启了快速发展之路。
三、智能化:植保无人机翻倍增长、辅助驾驶快速普及
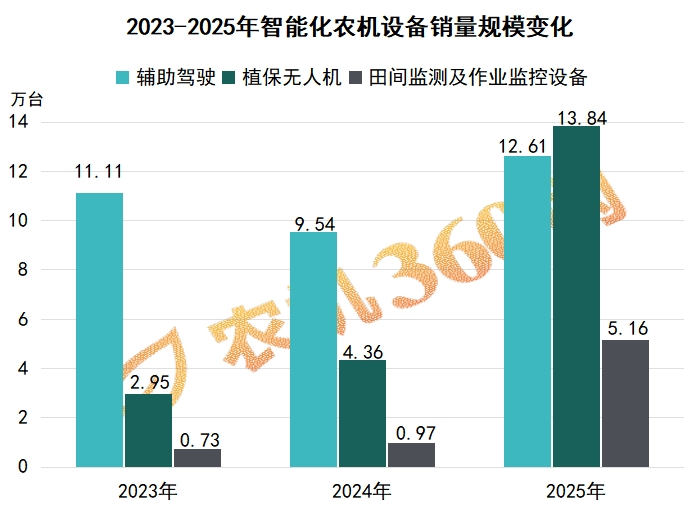
图4 2023—2025年农机智能化设备销量
植保无人机:销量从2023年的2.95万台增至2024年的4.36万台(+47.8%)、2025年的13.84万台(+217.5%);截至2026年8月14日,2026年公示销售10.37万台(已占2025全年的75.0%)。2025年销售额达62.7亿元,已超过小麦收割机销售额(37.8亿元),成为销售额TOP5品类。
农机辅助驾驶设备(自动导航):销量从2023年的11.11万台波动至2025年的12.48万台,均价从1.48万元降至0.91万元,渗透率持续提升。
田间监测及作业监控设备:销量从2023年的0.73万台增至2024年的0.97万台,在2025年暴增至5.16万台。行业从市场培育阶段,向市场普及阶段快速迈进。
四、绿色化:新能源农机开始批量交付应用
2025年混合动力拖拉机首次进入农机购置补贴范围,中国一拖(HB2204/HB2404)、潍柴雷沃(E3604-8H)、河南中联重科(DQ2604/DQ3004/DV3504/DV4104)、江苏沃得(DK2604/DK3004)、河北铠特(KGA2404/KGA2604/KGB3204(F))、英轩重工(YX2604(F)-7HEV/YX3004(F)-8HEV)、东风农机(DF2804(F))、广西柳工(LT3504-CE)、临工农机(T3004-7E/T3204-7E)、山东五征(EH2604)、徐州凯尔(XZE3004)、潍坊鲁中(LZW2204/2404/2604)、华夏拖拉机(HVT2204/2404/2604/2804)等十余家企业、20余型号完成归档,覆盖甘肃、江苏、辽宁、宁夏、新疆等省(区)。
截至2026年8月21日,临工T3004-7E和山东五征EH2604都已在新疆实现补贴销售交付,河北铠特KGA2604在甘肃公示销售了1台,补贴标准17.5万元/台,标志着新能源农机从研发示范进入小批量交付阶段。
2026年上半年延续了“四化”主线,政策端“报废更新+优机优补+出口向好”三重利好叠加,结构性机会集中在五大赛道。
2026年市场展望:上半年表现及下半年展望
上半年表现:延续结构调整主线
截至2026年8月21日,国内农机补贴销售公示销量211.3万台、补贴资金使用量93.8亿元、拉动农机销售额448.0亿元,分别占2025全年的58.1%、48.9%、48.2%。
结构层面延续2025年的“四化”主线:200马力及以上拖拉机目前销量1.94万台、占比12.4%,与2025年全年水平基本持平;轮式谷物联合收割机10kg/s及以上占比94.4%、履带式8kg/s及以上占比69.3%,大型化趋势进一步延续;动力换向与动力换挡拖拉机目前销量16487台(已占2025全年的56.2%),高端化趋势进一步巩固;植保无人机目前销量10.37万台(已占2025全年的75.0%)、销售额44.7亿元(占2025年全年销售额的71.2%),农机辅助驾驶设备(自动导航)目前销售了9万多台(占2025年全年销量的72.2%),智能化农机设备市场渗透率继续提升;混合动力拖拉机在去年完成补贴方案制定的基础上,今年已有三家实现了补贴销售,新能源农机从样本示范走向小批交付。
2026年前7个月,出口额已达491.2亿元(已占2025全年的66.5%),按此节奏全年出口额会达到800亿元,甚至有望突破850亿元,再创新高;进口额29.9亿元,占到了2025年全年进口额的71.4%,进口也有增加趋势。国内企业凭借成本、产品矩阵、产业链协同等综合优势,在全球农机市场的份额持续扩张。
区域层面:四川(38.3万台)、贵州(16.9万台)、云南(14.9万台)、湖南(14.2万台)、湖北(12.7万台)继续位居销量前五;销售额层面,黑龙江以48.9亿元跃居第一,河南36.3亿元、江苏31.3亿元、新疆29.6亿元、安徽28.3亿元跟随其后。自2023年以来,黑龙江省连续保持销售额前四位置,体现出东北地区在大宗机型上的稳定需求。
政策利好叠加
三大政策因素为2026年下半年提供持续支撑:
一、报废更新补贴延续。2025年实施的老旧农机报废更新补贴标准延续至2026年,对拖拉机、联合收割机、水稻插秧机、播种机、烘干机、粮食色选机、植保无人机等重点机型按规格给予不同金额的报废补贴,加速老旧机型出清。
二、优机优补全面落地。“优机优补”是2025年补贴政策调整的核心方向之一,按“高端化、智能化、绿色化”品目分类设定差异化补贴比例。2026年中央一号文件再次强化“优机优补”机制,明确补贴向高端智能、丘陵山区急需农机倾斜,最高补贴比例可达40%,直接利好200马力及以上拖拉机、动力换挡拖拉机、混合动力拖拉机、植保无人机、履带式拖拉机等“优机”品类。
三、出口持续向好。2025年出口同比增长26.7%,2026年前7个月农业机械出口491.2亿元(已占2025全年的66.5%),海外市场为中国农机提供了对冲国内市场阶段性放缓的关键增长极。
结构性机会:五大赛道
机会一:大马力拖拉机。2025年200马力及以上机型销量占比12.5%,较2023年的8.7%上升3.8个百分点;按2026年目前(农机购置补贴公示数据截至日期2026年8月21日,下同)节奏预测,2026年200马力及以上销量有望突破4万台,占比冲击13%。当前200马力及以上机型销售额贡献已超过总销售额的37%,是“量价齐升”的明确赛道。
机会二:植保无人机。应用场景正从喷洒扩展到播种、施肥、搬运等多元场景,2025年销量13.84万台,2026年目前公示销量已达10.37万台,全年有望再创新高。
机会三:新能源农机。混合动力拖拉机已进入补贴归档范围,多数地区补贴标准定为17.5万元/台,2026年起小批交付。山东五征EH2604已在新疆销售,售价66万元/台;临工T3004-7E在新疆也已实现销售,售价130万元;河北铠特KGA2604在甘肃实现补贴销售,售价63万元。预计2026年下半年,会有更多企业实现新能源拖拉机的销售。
机会四:丘陵山区适用机具。差速转向履带式拖拉机、折腰转向轮式拖拉机、山地作业平台等品目是“十四五”农机化补短板的重点。推进高端智能、丘陵山区适用农机装备研发应用,是《加快农业农村现代化“十五五”规划》的重要工作。如贵州2024年农机补贴公示销量同比增加45.7%,2025年销量达21.76万台套,同比增加361.4%,此类情况即为典型案例。星光农机已在贵州成立分公司,助力丘陵山区适用农机具的研发生产,“特色市场+定制机型”的产业链闭环正在加速形成。
机会五:粮食烘干机。粮食安全战略与“减损就是增产”的政策导向支撑粮食烘干机需求刚性。2025年销量15894台(+24.3%)、销售额24.5亿元(+29.6%),叠加报废更新补贴扩围,粮食烘干机市场长期看好。
风险因素
风险一:粮食价格持续低迷影响农户购机意愿。2024—2026年玉米、小麦价格持续低位运行,农户种植收益下滑,直接抑制大宗机具的更新需求。如果粮价延续低迷,传统主力机型(拖拉机、收获机)的销量弹性将进一步受压。
风险二:行业产能过剩、低价同质化竞争。农机辅助驾驶设备(自动导航)均价三年下降38%、植保无人机均价从2023年的5.68万元/台降至2025年的4.53万元/台,反映出智能化品类的“内卷”加剧。同样,大量企业涌入农机自动导航、烘干机等热门赛道,也会引发短期产能过剩与价格战。
风险三:二三线企业技术转型压力大。动力换挡/换向拖拉机领域,2025年潍柴雷沃+一拖合计市占率85.1%,混合动力无级变速拖拉机补贴归档集中在12家头部企业,技术门槛(动力换挡、混合动力、电液控制)已对中小企业形成显著挤压。
风险四:补贴资金倾向“优机优补”。不少地区都发布了适合本地区的“优机”范围,明确了“优机”认定标准,并提高了“优机”补贴标准。补贴资金的这种倾斜,会压缩中小企业获得补贴资金的份额及效率,对中小农机企业的资金周转构成压力。
【结 语】2023—2026年的农机市场,本质上是一部“以销量换结构、以补贴换升级”的转型史。当销量曲线再度上行、销售额曲线温和扩张而均价曲线持续下移,背后是无数小型机具、智能设备和新能源机型填补传统机具退场所留下的市场空缺。
面向2026年下半年及未来更长时间,真正的赢家将是那些在大马力拖拉机、动力换挡、新能源农机、智能农机、丘陵山区适用机具、烘干设备等结构升级赛道提前布局、且具备出口能力的头部企业。
对中小企业而言,与其在低端品类上“内卷”,不如主动拥抱“专精特新”——找准细分品类(如丘陵山区、特色经济作物、设施农业等)、绑定区域龙头、依托产业链协同,可能是活下去的现实路径。
机会之外也有风险——粮价低迷、低价内卷、技术门槛和补贴倾斜,都在加速行业分化。真正的赢家,是提前布局结构升级赛道并具备出口能力的企业。
第1页


 客服QQ
 企业邮箱
 服务热线


 农机帮APP
 农机360网
 一起干小程序
 易企上小程序
 易售宝小程序