农机市场这两年最容易被误读的,是“总量回升”四个字。销量、销售额、补贴资金看似同步回暖,但均价持续下行,说明市场内部正在换挡。
2023—2025年,全国农机购置补贴消费规模呈“高位—盘整—再扩张”的U型轨迹:销量从301.4万台攀升至363.5万台,销售额从842.6亿元增长至930.1亿元;补贴资金使用量在2024年小幅回落1.1%后,于2025年回升至191.8亿元,同比增长13.1%。但综合均价从27959元/台连续下行至25586元/台,揭示出“总量稳增、结构分化”的市场表象下,传统大宗品类已步入存量调整期。
结构升级线索清晰:200马力及以上拖拉机销量占比从8.7%升至12.5%,轮式谷物联合收割机10kg/s及以上喂入量机型占比从37.5%跃升至88.5%;植保无人机销量三年增长3.7倍,2025年销售额62.7亿元;动力换挡/换向拖拉机销量2025年同比增长386%;混合动力拖拉机首次进入补贴目录,13家企业20余型号落地。区域分化加剧,南方丘陵山区与贵州、云南、四川等特色市场快速崛起,传统东北、华北市场承压。
出口连续创新高(2025年出口额738.5亿元,同比增加26.7%),头部企业格局加速重构——潍柴雷沃、沃得农机、中国一拖稳居前三,大疆创新凭借植保无人机跃升至第8位并冲击第7名。2026年1—7月延续结构调整主线,全年补贴消费规模有望止跌企稳,“优机”品类量价齐升,传统低端品类持续承压。
表面数据:补贴消费规模变化
观察农机市场最直观的三个口径——销量、销售额、补贴资金使用量,2023—2026年的曲线呈现典型的U型波动。
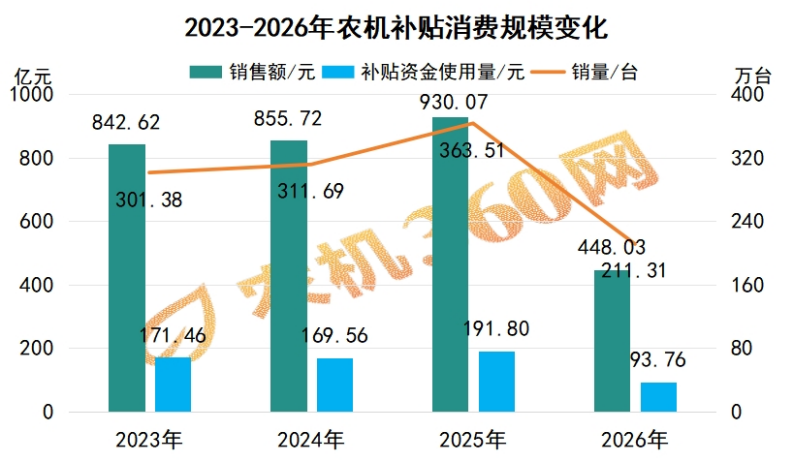 图1 2023—2026年农机补贴消费规模(销量/销售额/补贴资金)
受农机排放标准国三升级国四影响,2022年农机销量大涨,尤其拖拉机、收获机等自带动力的农机。受2022年农机市场大幅透支影响,2023年农机市场下滑明显:销量301.4万台、销售额842.6亿元、补贴资金使用量171.5亿元;2024年销量微增至311.7万台(+3.4%)、销售额855.7亿元(+1.6%),但补贴资金使用量回落至169.6亿元(-1.1%),出现“二连跌”信号;2025年全行业重回扩张轨道,销量363.5万台(+16.6%)、销售额930.1亿元(+8.7%)、补贴资金191.8亿元(+13.1%),三大指标同步上行;截至2026年8月21日,2026年目前销量已达211.3万台、完成2025全年的58.1%,销售额448.0亿元、完成48.2%,补贴资金93.8亿元、完成48.9%,按当前节奏推演全年规模有望企稳。
深层逻辑:销量变化+销售额变化=产品结构升级正在进行
把“销量”与“销售额”两条曲线并列观察,会发现一个被总量数据掩盖的事实:综合均价连续下行——2023年27959元/台 → 2024年27454元/台(-1.8%)→ 2025年25586元/台(-6.8%)→ 2026年目前为21203元/台。
一方面,微型耕耘机、植保无人机、北斗终端等单价相对较低的小型/智能设备快速放量,摊薄了行业均价。微型耕耘机销量从2023年的56.7万台增至2025年的102.1万台(+80.2%);植保无人机销量从2.95万台飙升至13.84万台(+369.5%)。另一方面,大宗品类内部的结构升级加速:拖拉机行业销售额从2023年的259.7亿元增长至2025年的314.1亿元(+21.0%),背后是200马力及以上大马力机型销量从2.18万台增至3.55万台(+62.7%)、占比从8.7%升至12.5%;轮式谷物联合收割机10kg/s及以上喂入量机型销量占比从37.5%跃升至88.5%;履带式全喂入谷物联合收割机8kg/s及以上机型占比从41.2%升至65.3%。
这意味着,看农机市场不能只看总额,更要看分层的结构。“总量波动+结构升级”是2023—2026年农机市场最准确的画像。
总量数据只是“表”,结构升级才是“里”。看清这条U型曲线后,再回头看2023—2024年的高位运行与转型信号,逻辑就顺了。
下一篇我们回顾2023-2024年农机市场,看转型信号如何出现?
第1页


 客服QQ
 企业邮箱
 服务热线


 农机帮APP
 农机360网
 一起干小程序
 易企上小程序
 易售宝小程序