548.38亿元。
这是2026年1—8月,我国农业机械累计出口额,同比增长 7.87%。
数字看着稳,但8月单月,出口额57.19亿元,同比小幅回落2.48%。
01 大盘:累计548亿,单月略有波动
先看先看前8个月,农业机械出口总额,同比增长7.87%。
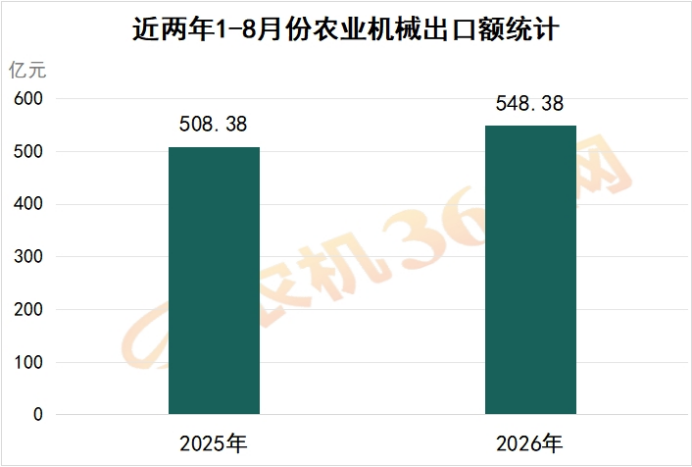
累计增速还在线,但8月单月,出口额57.19亿元,同比小幅回落2.48%。这意味着:总量继续向上,单月节奏出现一定调整——这是农机出口结构升级及国际贸易环境变换过程中必然要面对的"高位震荡"。
02 谁在买?前十格局基本稳定
前8个月,我国农业机械出口遍布全球200个国家和地区。1—8月前十大出口市场如图:
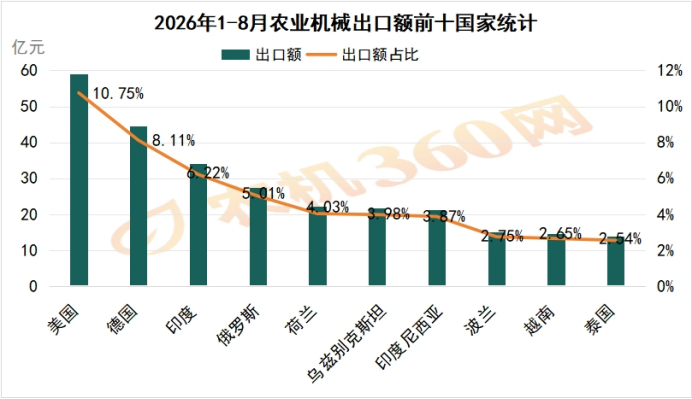
前十国家合计出口额 273.66亿元,占全部出口额的 49.90%。
美国以58.97亿元稳居第一,是第二名德国(44.49亿元)的1.33倍。前十榜单的位次较前7个月没有大变化,但前十里欧洲仍然占据四席(德国、俄罗斯、荷兰、波兰),合计113.97亿元——这块市场的含金量,一直稳得不容忽视。
亚洲方面,印度(34.08亿元)继续稳居第三,印度尼西亚(21.22亿元)、乌兹别克斯坦(21.80亿元)、越南(14.51亿元)、泰国(13.94亿元)齐头并进。从南亚到中亚到东南亚,中国农机出海已经织成了一张"多极网"。
03 一个品类突然冲出来
再看看品类榜。割草机仍是毫无悬念的"出口一哥":
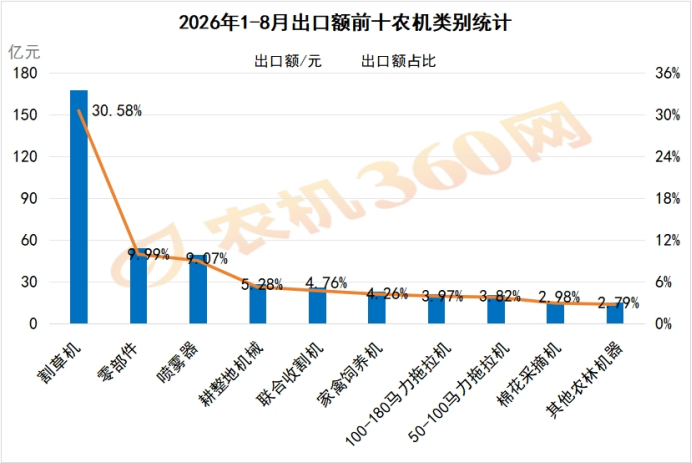
割草机,167.69亿元,单品类扛起30.58%的出口额。这不是品牌效应,是真真切切的家庭园艺消费潮——美国、欧洲的家庭院里,越来越多跑着中国造的割草机。这也说明,农机出海的机会,未必都在最硬核的赛道里,能规模化的细分品类同样能撑起半壁江山。
接下来——最大看点来了:棉花采摘机,冲进品类前十。
更让人吃惊的是8月单月的爆发力:1—7月时,棉花采摘机出口额还是6.70亿元;到1—8月,累计达到16.33亿元——8月单月出口额9.64亿元,单月出口量达到650台,出口平均单价148.26万元/台。
为什么这个机器突然爆单?背后逻辑是我国对一带一路海外市场的开拓,以及中亚棉花采摘季即将到来,海外用户趁着中国制造的供应链响应优势,集中下单。这些单价超过百万元的机器,正在成为农机出口里的"高光单品"。
04 越贵越好卖,是不变的逻辑
再看一组对比,更见结构性反差:
零部件(出口量占比54.12%)+ 喷雾器(出口量占比36.49%),合计占了90.60%的出口量,却只换回19.05%的出口额。
而出口量占比不到0.01%的联合收割机、100—180马力拖拉机、棉花采摘机,合计贡献了出口额的约12%。
这就是农机出口的现实:件数撑场面,技术密度撑利润。
拖拉机品类内部分化也很有意思:1—8月拖拉机合计出口 70.25亿元、136243台,占整体农机出口的12.81%。
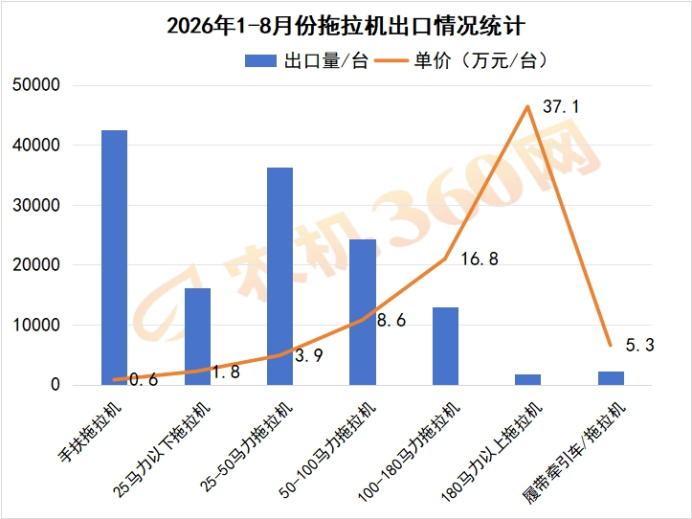
其中,100马力以上拖拉机合计28.43亿元、14770台——只占拖拉机总台数的10.84%,却贡献了拖拉机出口额的40.47%。
从手扶的0.64万元,到180马力以上的37.10万元,中间跨越了约58倍的价格带。大马力机型的含金量,写在每一台出口的报关单上。
05 写在最后
548.38亿、累计增7.87%、8月单月小幅波动、棉花采摘机冲入前十、100马力以上机型以10.84%的台数拿下40.47%的金额——
这些数据拼在一起,传递出的信号其实很清楚:
中国农机出口正在从"铺量"切换到"造精品"——总量增长还在,但更重要的是结构升级。
短期看,单月波动属正常,海外采购节奏有高有低;中长期看,割草机稳坐头把交椅、棉花采摘机这类高单价机型突然爆发、大马力拖拉机份额持续抬升,都指向同一个方向:中国农机,正在从"被买"走向"被需要"。
对中国农机企业来说,下一步的关键不是再多卖多少台,而是能不能让每一台都更值。
你认为8月的单月回落会影响全年出口节奏吗?下一个爆发的品类会是什么?评论区聊聊。
第1页


 客服QQ
 企业邮箱
 服务热线


 农机帮APP
 农机360网
 一起干小程序
 易企上小程序
 易售宝小程序