先说一个扎心的数字。
截至2026年9月18日,2026年目前,100—200马力段轮式拖拉机卖了38471台,却有128家企业在抢,其中99家,今年目前销量不足100台。
什么概念?平均一个月卖不到12台拖拉机。
这就是今天的轮式拖拉机行业:不是没人买,是卖的人太多,竞争激烈。
一、行业总量:增量时代真的结束了
先看行业总量。受农机排放标准升级国四影响,2023年销量腰斩,全年补贴销量只有25.06万台,2024年回升到28.67万台,2025年又有所下滑,只卖了28.34万台。
市场规模不增加了,分市场份额的企业却没少:2024、2025年活跃企业都是226家,2026年目前已有206家。
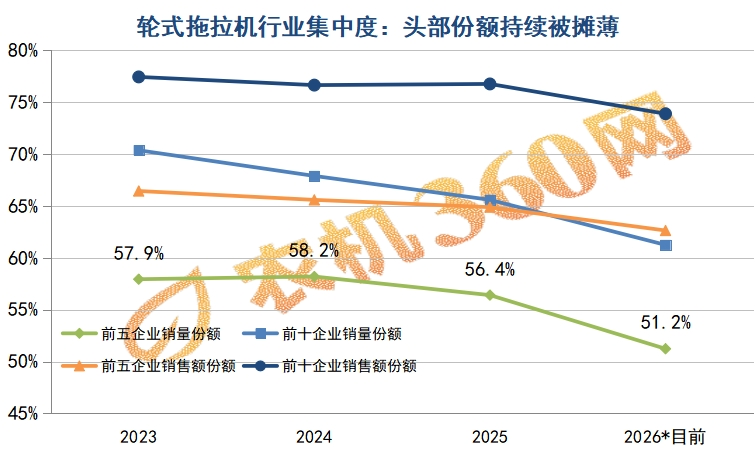
更需要注意的是,行业头部也没守市场份额:前五企业销量占比从2023年的57.9%降到2026年目前的51.2%,前十家从70.3%降到61.2%。
行业头部份额在掉,长尾企业还在硬撑着分一块,价格战几乎是必然的。
二、钱都去哪了?马力越大,均价下降越快
竞争有多激烈,看均价最直观。
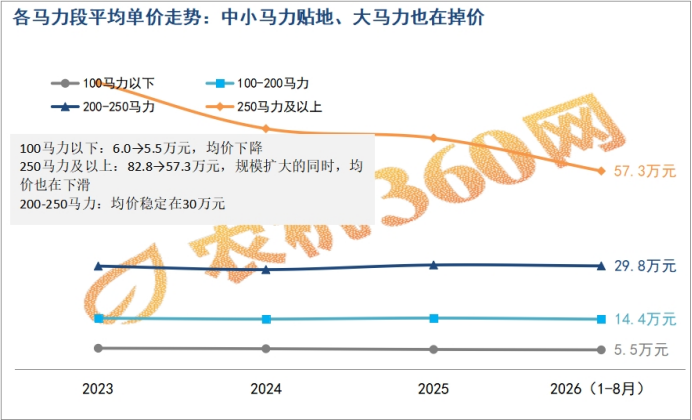
100马力以下机型,均价从2023年的5.99万元跌到2026年前8个月的5.51万元,三年跌了8%。这个马力段贡献了行业66.3%的销量,却只拿到拖拉机全行业34.3%的销售额——典型的"量大不挣钱"。
最意外的是大马力。250马力以上机型均价从82.85万元一路跌到57.28万元,三年跌了30.9%。很多人以为大马力是护城河,现实是:大家都在往大马力挤(2023年30家→2024年43家→2025年50家→2026年目前已有41家),挤进去就开始降价。
那还有有利润的领域吗?有。看传动系统:
市场已经在用脚投票:动力换向拖拉机2024年只卖2422台,2025年爆发到23816台,涨了近9倍——用户愿意为更好的产品多掏钱。
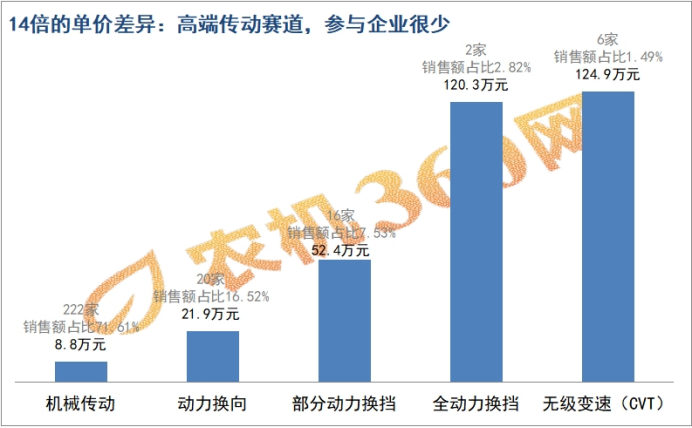
2025年,普通机械传动拖拉机均价8.84万元,222家有销量;全动力换挡均价120.33万元,只有2家有量;无级变速均价124.89万元,也只有6家有量。
同一个行业,14倍价差,竞争密度却是222家对6家。
三、十五五规划,把路写明白了
全国农业机械化发展"十五五"规划前不久发布,专栏里给拖拉机行业指了两条路。对照上面的数据看,规划不是拍脑袋,是踩着行业痛点来的。
给大企业指的路:往技术壁垒上走。
规划指向400马力级无级变速/动力换挡拖拉机、全动力换挡拖拉机,以及纯电、油电混合、清洁燃料等多技术路线并行的大马力混动拖拉机、设施纯电拖拉机。
为什么值得走?数据已经给出答案:普通机械传动拖拉机已是红海,8.84万的均价被222家企业分食;高端传动均价是它的12到14倍,2026年有销量的企业两只手数得过来。技术门槛换来的,就是价格门槛。
但要提醒一句:这片蓝海还很浅——截至2026年9月18日,2026年目前,全动力换挡和无级变速合计只卖出561台,市场培育还没完成。但对有实力的大企业来说,先手窗口就在这儿。
给中小企业指的路:往场景细分里钻。
规划提出发展6—15度丘陵山地拖拉机、履带式水田拖拉机等动力机械,以及适用于坡地、小地块、黏重土壤作业的通用动力底盘和小型轻量化、电动化作业装备。
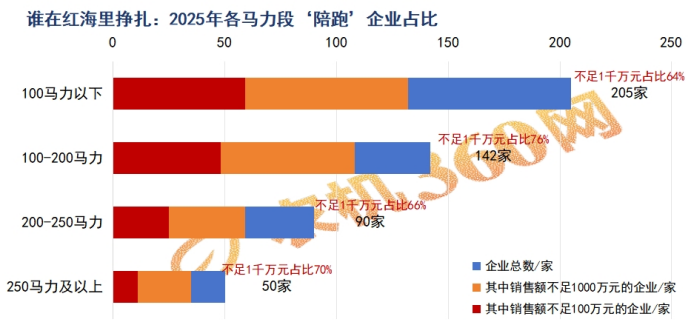
这条路的逻辑很直接:100马力以下是最拥挤的赛道,205家企业抢18万台,抢的都是同质化通用机型。而丘陵山地、水田、坡地对底盘、通过性、轻量化有特殊要求,通用机型干不了、干不好。
把产品从"通用"改成"专用",就是在红海里挖一条自己的水渠。
写在最后
数据把一个事实摆得很清楚:拖拉机行业已经不是"努力卖"就能赢的阶段了,而是"在哪卖、卖什么"的问题。
大企业拼技术代差,中小企业拼场景纵深——这大概是"十五五"规划给这个红海行业留下的最实在的两条路。
数据来源:农机360网 全国农机购置补贴公示数据(统计截至2026年9月18日),本文所指销售额是经销商开票金额。
你所在的马力段,今年生意怎么样?评论区聊聊。


 客服QQ
 企业邮箱
 服务热线


 农机帮APP
 农机360网
 一起干小程序
 易企上小程序
 易售宝小程序